З.Цэдэнжав: Кибер халдлагад өртөх эрсдэлтэй байна
Төрийн сангийн тогтолцоо, хууль тогтоомжийн нийцэлд хийсэн нийцлийн аудитын тайланг хэлэлцлээ.
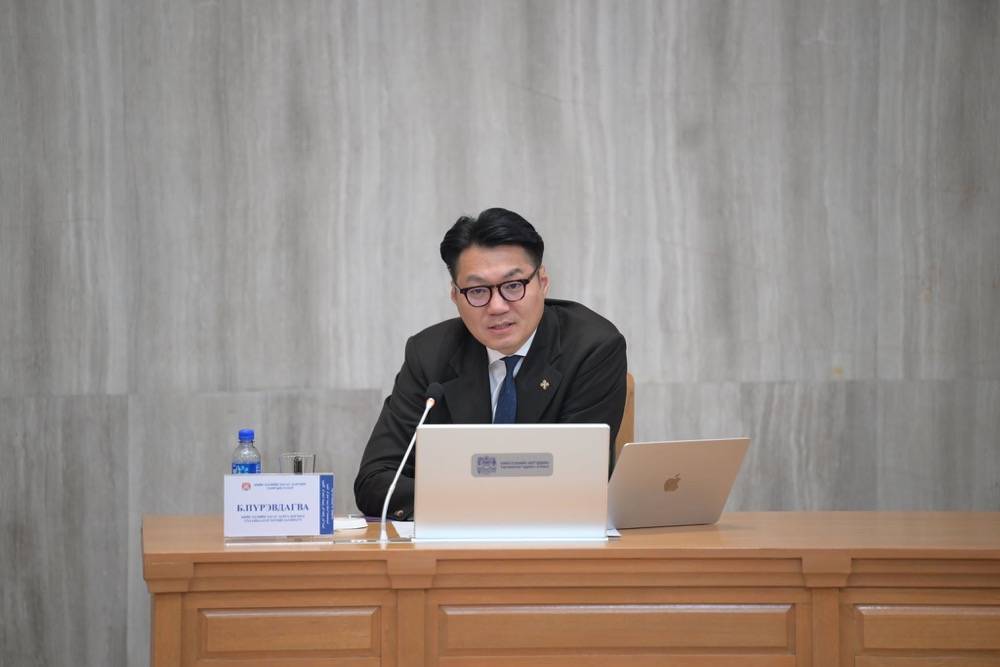
Энэ талаар Монгол Улсын Ерөнхий аудиторын орлогч З.Цэдэнжав танилцуулсан. Тэрбээр Төрийн сан нь улсын болон орон нутгийн төсвийн хөрөнгийн удирдлага, төлбөр тооцоо, төсвийн гүйцэтгэлийн бүртгэл, тайлагналыг хэрэгжүүлдэг санхүүгийн удирдлагын үндсэн тогтолцоо гэдгийг дурдаад, аудитад 2023-2025 оны үйл ажиллагааг хамруулан төрийн сангийн тогтолцоо, эрх зүйн орчин, хүний нөөц, цахим системийн удирдлага, төсвийн санхүүжилт, төлбөр тооцоо болон дотоод хяналтын хэрэгжилтийг үнэлсэн гэлээ.
Аудитаар дараах асуудлаар дүгнэлт хийжээ. Тухайлбал, төрийн сангийн бүтцийг боловсронгуй болгох шаардлага үүссэн байгааг дурдав. Төсвийн тухай хуульд Төв төрийн сан нь төрийн сангийн нэгдсэн дансыг дээрээс доош чиглэлтэй, босоо тогтолцооны хүрээнд удирдан зохион байгуулахаар, мөн хуулийн 36.2-т төрийн сан нь тухайн шатны Засаг даргын Тамгын газар болон Захирагчийн ажлын албаны “дэргэд” байхаар заасан боловч төрийн сангийн албан хаагчид тухайн шатны Засаг даргын Тамгын газрын бүтцэд хамаарч ажиллаж байгаа нь төрийн сангийн хяналтын чиг үүргийг хараат бусаар хэрэгжүүлэхэд хүндрэл үүсгэн төсвийн хэрэгжилтэд хяналт тавих, хуульд нийцээгүй гүйлгээнээс татгалзах, санхүүгийн сахилга бат, зохистой удирдлагыг хэрэгжүүлэхэд сөргөөр нөлөөлж байна. Түүнчлэн, төрийн сангийн нэгдсэн дансны өнөөгийн загвар олон улсын жишигт нийцэж байгаа хэдий ч төсвөөс гадуурх арилжааны банк дахь мөнгөн хөрөнгийн зарлагад тавих хяналт хангалтгүй байна. Төрийн сангийн албан хаагчдын албан тушаалын тодорхойлолт, чиг үүрэг, ажлын ачаалал харилцан адилгүйгээс гадна цахим системээр олгосон эрх, бодит ажил үүргийн хуваарилалт хоорондоо бүрэн уялдаагүй тул бүтэц, орон тоо, чиг үүрэг, эрх хэмжээ, хариуцлагыг нэгдсэн бодлогоор шинэчлэх шаардлагатай байна гэж үзжээ.
Мөн төрийн сангийн цахим системийн удирдлага, зохицуулалт нь холбогдох хууль тогтоомжид бүрэн нийцээгүй ч системүүд нь хэрэгцээ шаардлагыг хангаж байна гэж үзсэн байна. Тодруулбал, төрийн сангийн үйл ажиллагаанд 7 дэд систем хэрэгцээ шаардлагыг ханган ажиллаж байгаа боловч тэдгээрийн хөгжүүлэлт, ашиглалт, мэдээллийн технологи, кибер аюулгүй байдлыг нэгдсэн бодлогоор удирдах мэргэшсэн бүтэц бүрдээгүй байна. Мэргэжлийн шинжээчийн хийсэн техникийн үнэлгээгээр системийн сүлжээ, сервер, өгөгдлийн сан, хэрэглэгчийн эрхийн удирдлага, мэдээлэл хамгаалалтын зарим хяналт холбогдох хууль тогтоомж болон стандартын шаардлагад нийцээгүйгээс зөвшөөрөлгүй хандалт, мэдээллийн нууцлал, бүрэн бүтэн байдал алдагдах, кибер халдлагад өртөх эрсдэлтэй байна гэж танилцуулгад дурдсан байлаа.
Түүнчлэн төсвийн байгууллагын төлбөр тооцоог системээр дамжуулснаар төрийн сангийн үйл ажиллагаа сайжирч байгаа хэдий ч журмын хэрэгжилт хангалтгүй, хяналт хариуцлагыг сайжруулах шаардлагатай байна гэж үзжээ. Улмаар төсвийн санхүүжилтийн эрх олголт нь батлагдсан төсвийн хуваарь, хууль тогтоомж, холбогдох баримт бичгийн шаардлагад нийцүүлэн олгож байгаа ч хугацааг бүрэн мөрдөж ажиллахгүй байна. Төсвийн жилийн эцсийн хаалтын хугацаанд урсгал зардлын зарцуулалтын эрх нээхийг хязгаарласан журмын зохицуулалт бүрэн хэрэгжээгүй, хориглосон хугацаанд эрх нээсэн зөрчил давтагдаж, хаалтын хяналт хангалтгүй, Төсвийн тухай хуульд заасан төлбөрийн амлалт, үүргийн бүртгэлийн нэгдсэн удирдлага, зохицуулалтыг хангах ажиллагаа хийгдээгүй байна гэж үзсэн байлаа.
Аудитын дүгнэлтээр дотоод хяналтын үр нөлөө хангалтгүй байна гэж үзсэн бөгөөд төрийн сангийн дотоод хяналтыг хэрэгжүүлж байгаа боловч эрсдэлийн үнэлгээ, өдөр тутмын хяналт, хяналтын үр дүнг нэгтгэн дүгнэх ажиллагаа бүрэн хэрэгжихгүй, Төв төрийн сангийн үйл ажиллагаанд эрсдэлийн үнэлгээ, дотоод хяналт хийгдээгүй, хэрэгжүүлсэн хяналтын тайланг нэгтгэн дүгнэх, зөвлөмжийн хэрэгжилтийг хангуулах, өдөр тутмын хяналтыг баримтжуулах ажил хангалтгүй байна гэж дүгнэжээ.
Түүнчлэн, сумдын эрсдэлийн үнэлгээг зааврын дагуу бүрэн, бодитой хийж хэвшээгүй, нийслэлийн зарим төрийн санд дотоод хяналт хариуцсан ажилтангүй байгаа нь эрсдэлийг цаг тухайд нь илрүүлэн, бууруулах болон алдаа, зөрчил давтан гарахаас сэргийлэх дотоод хяналтын үр нөлөөг сулруулж байна. Үүний улмаас төлбөр тооцоо, бүртгэл, баримт бичгийн бүрдэлтэй холбоотой зөрчил жил бүр давтан гарч, өмнөх аудитын зөвлөмжийн хэрэгжилт хангалтгүй хэвээр байна гэж тайлангийн танилцуулгад дурдсан байлаа.
Аудитын үр дүнгээс үзэхэд төрийн сангийн цахим системийн хэрэглээ хэвшиж, төлбөр тооцооны үйл ажиллагаа сайжирсан хэдий ч бүтэц, зохион байгуулалт, эрх зүйн зохицуулалт, мэдээллийн аюулгүй байдал, төсвийн хэрэгжилтэд тавих хяналтыг өнөөгийн хэрэгцээ, шаардлагад нийцүүлэн шинэчлэх шаардлагатай байгааг Монгол Улсын Ерөнхий аудиторын орлогч танилцуулгадаа онцлон тэмдэглэсэн.
Аудитын тайлантай холбогдуулан Улсын Их Хурлын гишүүн Л.Мөнхбаясгалан, Б.Заяабал нар асуулт асууж, үг хэлсэн. Тухайлбал, Улсын Их Хурлын гишүүн Б.Заяабал Монгол Улсын Ерөнхий аудиторыг томилох сонсголын үеэр бодит цагийн горимд аудит хийдэг тогтолцоог нэвтрүүлнэ гэж ярьж байсан ч өнөөдрийг хүртэл үр дүнтэй хэрэгжүүлж чадаагүй байгааг дурдлаа. Тэрбээр Үндэсний аудитын газар төрийн санхүүг барьж буй хүмүүсийн алдаа, дутагдлыг гүйлгээ хийж буй мөчид нь шалгадаг технологи болон олон улсад нэвтэрсэн арга аргачлалыг үйл ажиллагаандаа нэвтрүүлэх шаардлагатай байгааг анхааруулав