Д.Батбаяр: Ерөнхий сайдын мэдэгдлийг үгээр нь бус, үр дүнгээр нь дүгнэнэ
Д.Батбаяр: Ерөнхий сайдын мэдэгдлийг үгээр нь бус, үр дүнгээр нь дүгнэнэ
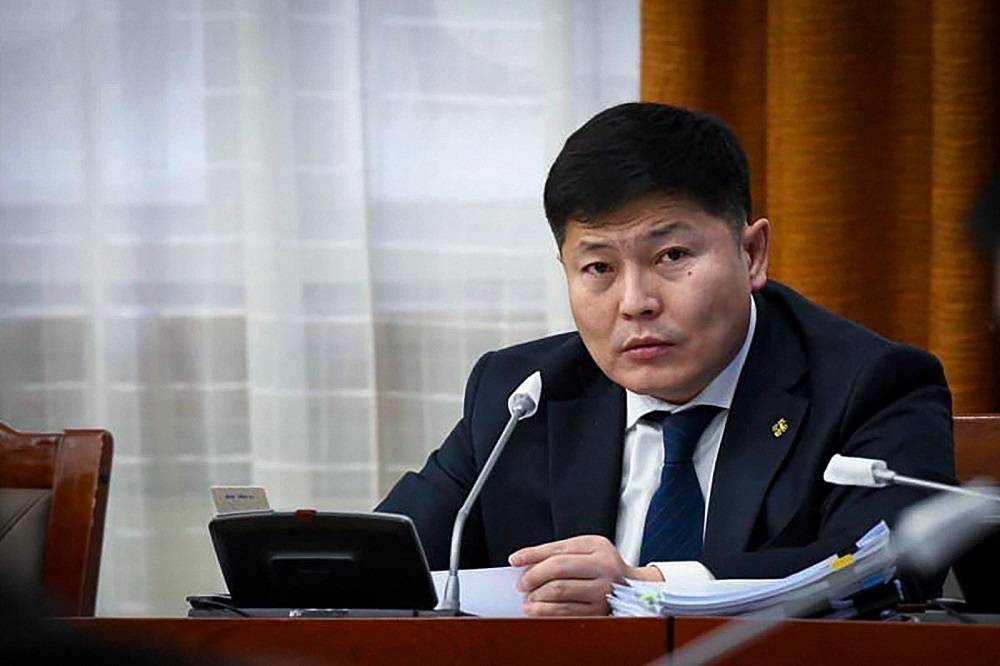
УИХ-ын гишүүн Д.Батбаяртай ярилцлаа.
ЗАСГИЙН ГАЗАР ХЭРЭГЖҮҮЛСЭН ТӨСВИЙНХӨӨ ТӨЛӨӨ ХАРИУЦЛАГА ХҮЛЭЭХ ЁСТОЙ
-Төсвийн зарлагын дэд хорооны даргаар ажиллаж байсны хувьд асууя. Засгийн газраас 2026 оны Төсвийн тодотголыг наймдугаар сард өргөн мэдүүлсэн ч улс төрийн уур амьсгалаас үүдэж хоёр сар гаруйн дараа баталлаа. Төсвөө тодотгох эсэх нь Засгийн газрын чадамж ямар байгаагаас шууд хамаардаг. Үндсэндээ жил бүр төсвийн тодотгол оруулж ирдэг нь манайд энгийн үзэгдэл боллоо. Энэ хэрээр Төсвийн хүрээний мэдэгдэл, төсөөлөл тэргүүтэй хуульд “гар хүрдэг” жишиг тогтлоо шүү дээ?
-Энэ бол төсвийн сахилга бат, төрийн бодлогын залгамж чанартай холбоотой ноцтой асуудал. Засгийн газар төсвийн хууль өргөн барих бүрд төсөв, төсвийн хүрээний мэдэгдэлдээ өөрчлөлт оруулдаг жишиг тогтлоо. Үүнээс үүдээд дунд хугацааны төлөвлөлт, хөгжлийн хөтөлбөр, төсвийн хяналт хэрэгжих бололцоогүй боллоо. Улсын санхүүг урт хугацаанд тооцож төлөвлөхийн оронд тухайн үеийн улс төрийн хэрэгцээгээр шийдвэрлэдэг боллоо.
Төсвийн хүрээний мэдэгдэл бол зөвхөн тухайн жилийн орлого, зарлагын тооцоо биш. Ирэх жилүүдэд улс ямар хэмжээний орлого төвлөрүүлэх боломжтой, хэр хэмжээний зардал даах вэ, өрийн эрсдэлээ хэрхэн хянах вэ гэдгийг тодорхойлох суурь баримт бичиг юм.
Мэдээж эдийн засгийн томоохон шок, экспортын орлогын огцом өөрчлөлт зэрэг нөхцөлд төсөв тодотгох шаардлага гарч болно. Тиймээс төсөв тодотгосон болгонд буруу гэж хандаж болохгүй. Гэхдээ энэ бүхнийг тооцож, нөөц үлдээж төсвөө баталдаг байх ёстой. Харин анхны тооцоо яагаад алдав, ямар шинэ нөхцөл үүсэв, нэмэгдэж буй зардлыг юугаар санхүүжүүлэх вэ, энэ өөрчлөлт улсын өр болон ирээдүйн төсөвт ямар нөлөө үзүүлэх вэ гэдгийг заавал тайлбарлуулах ёстой.
Төсөв байнга өөрчлөгдвөл аж ахуйн нэгжүүд, хөрөнгө оруулагчид бизнесийн орчноо урьдчилан тооцоолоход хүндрэлтэй болж, төрийн бодлогод итгэх итгэл суларна. Тиймээс бид төсөв тодотгохыг бүхэлд нь эсэргүүцэх биш, тодотгол бүрийн үндэслэл, санхүүжилт, үр дагаврыг ил тод болгож, анхны төлөвлөлтийн алдаанд хариуцлага тооцохыг шаардах ёстой.
Жил бүр төсвийн жил эхэллээ гээд улсын санхүүгийн сахилга бат шинээр эхэлдэг байж болохгүй.
-Уг нь төсвийн захиран зарцуулалт, зарлагын хэтрэлтэд хяналт тавих, шахаж, шаардах нь Та бүхний, сөрөг хүчний хийх ёстой ажил?
-Тийм ээ. Энэ бол сөрөг хүчний үндсэн үүргүүдийн нэг. Бид төсвийг батлах үед нь шүүмжлээд зогсохгүй, батлагдсан төсөв хэрхэн хэрэгжиж байгаа, мөнгө зориулалтын дагуу зарцуулагдсан эсэх, хөрөнгө оруулалтын төслүүдийн өртөг нэмэгдсэн шалтгаан, гарсан зардлын үр дүнд хяналт тавих ёстой.
Гэхдээ хяналт тавих үүрэгтэй байна гэдэг нь Засгийн газрын төсвийн гүйцэтгэлийн хариуцлагыг сөрөг хүчин хүлээнэ гэсэн үг биш. Засгийн газар төсвийг боловсруулж, хэрэгжүүлдэг. Харин УИХ төсвийг батлахын зэрэгцээ түүний хэрэгжилт, аудитын дүгнэлт, зарцуулалтын үр дүнг хянах чиг үүрэгтэй.
Сөрөг хүчний хувьд бид төсөвт өртөг нь нэмэгдсэн төслүүдийн шалтгааныг тодруулах, Төрийн аудитын зөвлөмжийн хэрэгжилтийг шалгах, батлагдсан төсөв ба бодит гүйцэтгэлийг харьцуулах, үр дүн нь нотлогдоогүй хөтөлбөрүүдэд зарцуулсан мөнгөний талаар тайлбар шаардах ёстой. Хяналт гэдэг зөвхөн алдаа гарсны дараа шүүмжлэх биш, эрсдэлийг урьдчилан илрүүлж, хэрэгжилтийн явцад нь хянаж, эцэст нь үр дүнг үнэлэх үйл явц юм.
Тиймээс бид “зарлагаа танах ёстой” гэж ерөнхий шүүмжлэхээс илүүтэй, хаана, ямар шийдвэрээр зардал нэмэгдсэн, тухайн зардлаар ямар үр дүн гарсан, хэн хариуцлага хүлээхийг тодорхой болгох шаардлагатай.
Бидний хийх ёстой ажил бол Засгийн газрыг зүгээр буруутгах биш, төсвийн төгрөг бүрийн зарцуулалт, үр дүн, хариуцлагыг нэхэх юм. Харин Засгийн газар хэрэгжүүлсэн төсвийнхөө төлөө хариуцлага хүлээх ёстой.
-Гэхдээ тодотголыг хэлэлцэх хугацаанд “Эрх баригч намынхан өөрсдөө ирцээ бүрдүүл” гэсэн шаардлагыг АН-ын зүгээс тавьсан, өөрсдөө ч хуралдаа суугаагүй. Үндсэндээ чуулганы ирц бүрдүүлэхгүй байх нь нэг ёсны “Боловсон шантааж” юм биш үү?
-Үүнийг шууд шантааж гэж дүгнэхээсээ өмнө ямар нөхцөлд, ямар зорилгоор ирц бүрдүүлээгүйг нь харах хэрэгтэй. Гэхдээ нэг зарчим бий. Парламентын ирц бол улс төрийн наймааны хэрэгсэл биш, ард түмний төлөөллийн байгууллага хэвийн ажиллах үндсэн нөхцөл юм.
Эрх баригч нам УИХ-д олонх болж, Засгийн газраа байгуулсан бол хууль, төсөв, бодлогын шийдвэрээ хэлэлцүүлж, батлуулахад шаардлагатай улс төрийн болон зохион байгуулалтын хариуцлагаа хүлээх ёстой. Өөрийн гишүүдийн ирцийг бүрдүүлж чадахгүй байж үүнийгээ бүхэлд нь сөрөг хүчний буруу мэтээр тайлбарлаж болохгүй.
Нөгөө талаас сөрөг хүчин ч парламентын үйл ажиллагааг зориудаар гацаахыг үндсэн үүргээ гэж ойлгож болохгүй. Бидний үүрэг бол Засгийн газрын бодлого, төсвийн зарцуулалтад хяналт тавих, үндэслэлтэй шүүмжлэл гаргах, өөр хувилбар санал болгох, хариуцлага шаардах явдал. Ирц бүрдүүлэхгүй байхыг байнгын арга барил болговол хэлэлцүүлэг, хууль тогтоох ажиллагаа, улмаар иргэдийн эрх ашиг хохирно.
Тиймээс ирц бүрдээгүй тохиолдол бүрийг тусад нь авч үзэх ёстой. Ямар асуудал хэлэлцэж байсан, хэн ирээгүй, шалтгаан нь юу байсан, ямар шаардлага тавьсан, парламентын үйл ажиллагаанд ямар нөлөө үзүүлснийг бодит баримтаар үнэлэх хэрэгтэй.
Эрх баригч олонх шийдвэр гаргах чадвар, зохион байгуулалтаа хариуцах ёстой. Сөрөг хүчин ч хяналтын үүргээ хариуцлагатай хэрэгжүүлэх учиртай. Парламентын ирцийг улс төрийн тохиролцооны хэрэгсэл болгох бус, асуудлыг ил тод хэлэлцэж, шийдвэрийнхээ төлөө хариуцлага хүлээдэг байх нь чухал.
Эдгээр гурван асуудлын цаана нэг л гол асуудал байна. Төрийн шийдвэр гаргах эрх мэдэл, төсвийн сахилга бат, улс төрийн хариуцлага хоорондоо уялдахгүй байна.
Засгийн газар төсвөө бодит тооцоонд үндэслэн төлөвлөж, хэрэгжүүлсэн төсвийнхөө үр дүнд хариуцлага хүлээх ёстой. Улсын Их Хурал төсвийг батлахдаа зөвхөн орлого, зарлагын тоо харах биш, тухайн зардал ямар үр дүн өгөхийг шаардах учиртай. Харин сөрөг хүчин батлагдсан төсвийн зарцуулалт, хэтрэлт, үр ашигт хяналт тавих үүрэгтэй. Парламентын ирц ч энэ үүргийг хэрэгжүүлэхэд саад болох бус, хариуцлагатай хэлэлцүүлэг явуулах нөхцөл байх ёстой.
Бид төсөв тодотгосон бүрийг буруу, зарлага нэмэгдсэн бүрийг үр ашиггүй, ирц бүрдээгүй тохиолдол бүрийг шантааж гэж дүгнэхгүй. Харин шийдвэр бүр ямар үндэслэлтэй байсан, төсвийн мөнгө ямар үр дүн өгсөн, шийдвэр гаргасан хүмүүс хариуцлагаа хүлээж байгаа эсэхийг баримтаар шалгах ёстой.
Төрийн чадамж гэдэг нь их хэмжээний төсөв батлуулж чаддаг байхыг хэлэхгүй. Баталсан төсвөөрөө амласан үр дүнд хүрч, зарцуулсан мөнгөнийхөө төлөө хариуцлага хүлээдэг байхыг хэлнэ.
Эдгээрийг багцлан дүгнэвэл: Засгийн газар төсвөө бодитой төлөвлөж, зарцуулсан төгрөг бүрийн үр дүнд хариуцлага хүлээж, Улсын Их Хурлын олонх болон сөрөг хүчин ирц, хяналтыг улс төрийн тохиролцооны хэрэгсэл бус, төрийн хариуцлагатай үйл ажиллагааны үндэс болгох ёстой.
-Өрхийн орлогыг бодитоор хамгаалах нь төсвийн гол агуулга гэдгийг Засгийн газраас тодотгож байгаа шүү дээ?
-Цалин, тэтгэвэр нэмэх нь тодорхой хэсэг өрхийн орлогыг дэмжих нэг арга мөн. Гэхдээ иргэдийн амьдрал сайжирч байгаа эсэхийг зөвхөн орлого хэдээр нэмэгдсэнээр хэмжиж болохгүй. Үнийн өсөлт, мөнгөний үнэ цэнэ буурсаныг нөхөх төдий байвал бодит худалдан авах чадвар сайжрахгүй.
2027 оны төсвийн төсөлд нэгдсэн төсвийн тэнцвэржүүлсэн орлогыг 41.28 их наяд төгрөг, нийт зарлага ба цэвэр зээлийг 43.586 их наяд төгрөг, төсвийн алдагдлыг 2.306 их наяд төгрөг буюу ДНБ-ий 2 хувьтай тэнцэхээр төлөвлөсөн. Төрийн аудитын байгууллагын дүгнэлтээр зарлага өмнөх оноос 32.2 хувиар өсөхөөр байна. Харин Төсвийн тогтвортой байдлын зөвлөлийн мэдээллээр зарлага ДНБ-ий 37.8 хувьд хүрэхээр байгаа нь төсвийн зарлагын хэмжээ эдийн засагтай харьцуулахад томорч байгааг харуулж байна.
Үүнийг инфляцын нөхцөлтэй хамт авч үзэх хэрэгтэй. Монголбанкны мэдээллээр 2026 оны наймдугаар сард жилийн инфляц улсын хэмжээнд 12.5 хувь, бодлогын хүү есдүгээр сарын байдлаар мөн 12.5 хувь байв. Монголбанк төсвийн зардлын өсөлт инфляцын төлөвт нөлөөлж болзошгүйг анхааруулсан.
Нөгөө талаас эдийн засгийн өсөлт өрхийн амьдралд шууд мэдрэгдэж байна уу гэдгийг бас харах ёстой. Монголбанкны мэдээллээр 2026 оны эхний хагаст эдийн засаг 7.7 хувиар өссөн боловч өсөлт уул уурхай, тээврийн салбарт төвлөрч, өрхийн бодит хэрэглээ хоёрдугаар улиралд 4.9 хувиар агшсан байна. Өөрөөр хэлбэл, эдийн засаг томорч байгаа нь иргэдийн худалдан авах чадвар заавал сайжирсан гэсэн үг биш.
Тиймээс төсөв хуульд заасан шаардлага хангаж байгаа эсэхээс гадна зардлын өсөлт инфляцад ямар нөлөө үзүүлэх, өрхийн бодит орлого нэмэгдэж байгаа эсэх, төсвийн зарцуулалт ямар үр дүн бий болгож байгааг үнэлэх хэрэгтэй.
Иргэдийн орлогыг хамгаалах бодлого гэдэг нь цалин, тэтгэвэр нэмэхээр хязгаарлагдахгүй. Үнийн өсөлтийн дарамтыг бууруулж, төсвийн зарцуулалт бүрээр бодит үр дүн гаргахыг хэлнэ.
ЕРӨНХИЙ САЙДЫН ДЭВШҮҮЛСЭН ЗОРИЛГО ЗӨВ
-УИХ-аас Татварын багц хуулийг баталсан нь ирэх оны нэгдүгээр сарын 1-нээс хүчин төгөлдөр мөрдөгдөнө. Хувиараа бизнес эрхлэгч, аж, ахуйн нэгж рүү чиглэсэн хэд хэдэн бодлогын өөрчлөлтийг тусгасан ч эсрэг талд арилжааны банкны зээлийн хүү өндөр хэвээр байна. Татварын ачааллыг бууруулах нь бизнесийн өсөлтийг дэмжихэд хангалттай юу? Эсвэл зээлийн хүү, санхүүжилтийн хүртээмж, үйлдвэрлэлийн зардлыг хамтад нь шийдэх шаардлагатай юу?
-Татварын ачааллыг бууруулах нь бизнес эрхлэгчдэд дэмжлэг болно. Гэхдээ татвар буурууллаа гээд бизнес шууд өргөжиж, ажлын байр нэмэгдэнэ гэсэн үг биш. Аж ахуйн нэгжид хөрөнгө оруулах санхүүжилт хэрэгтэй, зээлийн хүүгээ төлөх чадвар хэрэгтэй, эрчим хүч, тээвэр, шатахууны зардлаа даах боломж хэрэгтэй.
Монголбанкны мэдээллээр 2026 оны наймдугаар сарын байдлаар шинээр олгосон зээлийн жигнэсэн дундаж хүү 17 хувь байв. Энэ нь бодлогын хүүтэй адил үзүүлэлт биш боловч бизнес эрхлэгчдийн хувьд санхүүжилтийн өртөг өндөр хэвээр байгааг харуулж байна. Мөн банкны салбарын чанаргүй зээлийн хэмжээ 2.3 их наяд төгрөг буюу нийт зээлийн 5.1 хувь хүрсэн бөгөөд зээлийг шүүхийн журмаар барагдуулахад дунджаар 6.2 жил зарцуулж байгааг Монголбанк мэдээлсэн. Ийм нөхцөл нь банкны хөрөнгийн эргэлт, зээлийн эрсдэл, улмаар санхүүжилтийн өртөгт нөлөөлөх боломжтой.
Тиймээс татварын бодлогыг зээлийн хүртээмж, санхүүжилтийн өртөг, эрчим хүчний найдвартай хангамж, үйлдвэрлэл болон тээвэр логистикийн зардлын асуудлаас салгаж авч үзэж болохгүй. Эдгээр нөхцөл сайжрахгүй бол татварын хөнгөлөлт нь бизнесийн бодит өсөлт, шинэ ажлын байр бий болгоход хангалттай нөлөө үзүүлэхгүй байж болно.
Мөн татварын хөнгөлөлт, чөлөөлөлт олгосны дараа ямар үр дүн гарсныг хэмжих ёстой. Хөрөнгө оруулалт нэмэгдсэн үү, бүтээмж өссөн үү, хэдэн ажлын байр бий болсон бэ, дотоодын үйлдвэрлэл хэр нэмэгдэв гэдгийг тооцох шаардлагатай.
Бизнесийг дэмжих гэдэг нь зөвхөн татвар бууруулах биш. Хөрөнгө оруулалт хийж, үйлдвэрлэлээ өргөжүүлж, ажлын байр бий болгох бодит боломжийг бүрдүүлэхийг хэлнэ.
-Ерөнхий сайд 2027 оны төсвийн бодлогын үр дүн айл өрхөд мэдрэгдэх ёстой гэж мэдэгдсэн шүү дээ?
-Ерөнхий сайдын дэвшүүлсэн зорилго зөв. Цалин, тэтгэврийг нэмэх, татвар, нийгмийн даатгалын шимтгэлийн ачааллыг бууруулах, өрхийн зайлшгүй зардлыг багасгах нь иргэдийн амьжиргааг дэмжих чухал арга хэмжээ. Гэхдээ зорилго зөв байх нь түүнийг хэрэгжүүлэх арга хэмжээ үр дүнтэй гэсэн баталгаа биш. Гол нь иргэдийн гар дээр хэдэн төгрөг нэмэгдсэнээс илүүтэйгээр, тэр мөнгөөр юу худалдан авч чадах вэ гэдэгт асуудал байна.
Төрийн аудитын байгууллагын дүгнэлтээр 2027 оны төсвийн төсөлд зарлага өмнөх оноос 32.2 хувиар өсөхөөр, төрийн албан хаагчдын цалин, суурь тэтгэврийн нэмэгдэлд 2.1 их наяд төгрөг тусгасан. Энэ нь төрийн байгууллагад ажилдаг албан хаагчийн өрхийн орлогыг дэмжих боломжтой ч хэрэглээний эрэлтийг нэмэгдүүлж, улмаар инфляцын дарамт үүсгэх эрсдэлтэйг аудит анхааруулсан. Төсвийн алдагдлыг мөн 2.306 их наяд төгрөг буюу ДНБ-ий 2 хувьтай тэнцэхээр төлөвлөжээ.
Иймээс цалин, тэтгэвэр нэмснийг шууд шүүмжлэх биш, гурван зүйлтэй уялдуулах хэрэгтэй. Нэгдүгээрт, орлогын нэмэгдэл үнийн өсөлтөөс давж, өрхийн бодит худалдан авах чадварыг нэмэгдүүлж байна уу? Хоёрдугаарт, татвар, шимтгэлийн бууралтын үр өгөөж иргэд болон бизнес эрхлэгчдэд хэрхэн хүрч байна вэ? Гуравдугаарт, эрчим хүч, шатахуун, хүнсний нийлүүлэлтийн тогтвортой байдлыг сайжруулж, өрхийн зайлшгүй зардлыг бодитоор бууруулж чадаж байна уу?
Миний хувьд төсвийн үр дүнг таван үзүүлэлтээр хэмжих ёстой гэж үзэж байна: өрхийн бодит орлого, хүнс болон зайлшгүй хэрэглээний зардлын дарамт, эрчим хүчний тасалдлын давтамж, шатахууны нийлүүлэлтийн тогтвортой байдал, төсвийн зарцуулалтын үр ашиг. Эдгээр үзүүлэлтийг төсөв батлах үеийн суурь түвшинтэй харьцуулан улирал тутам олон нийтэд тайлагнадаг байх хэрэгтэй.
Түүнчлэн төсвийн зардал нэмэгдсэн ч үр дүн нь тодорхойгүй хөтөлбөр, үндэслэлгүй өртөг өссөн хөрөнгө оруулалт байвал түүнийг дахин нягталж, үр ашигтай, иргэдэд бодит өгөөж өгөх ажилд хөрөнгө хуваарилах шаардлагатай.
Тиймээс Ерөнхий сайдын мэдэгдлийг үгээр нь бус, үр дүнгээр нь дүгнэнэ. Иргэдийн бодит орлого өсөж, зайлшгүй зардлын дарамт буурч, төсвийн мөнгөөр үзүүлж буй үйлчилгээ сайжирсан тохиолдолд л 2027 оны төсвийн бодлого өрхөд хүрч байна гэж хэлж болно.
ТАТВАР БУУРУУЛСНААР АСУУДАЛ БҮРЭН ШИЙДЭГДЭХГҮЙ
-Зээлийн хүүгийн тухайд…?
-Зээлийн хүү бол бизнесийн өсөлтийг хязгаарлаж буй томоохон хүчин зүйл мөн. Гэхдээ цорын ганц шалтгаан биш. Татварын шинэчлэл, санхүүжилтийн өртөг хоёр бизнесэд өөр өөр нөлөө үзүүлдэг.
Татвар буурснаар аж ахуйн нэгжийн татвар төлсний дараа үлдэх мөнгө нэмэгдэж болно. Харин зээлийн хүү, барьцааны шаардлага, санхүүжилтийн хугацаа нь бизнес шинэ тоног төхөөрөмж авах, үйлдвэрлэлээ өргөжүүлэх, ажлын байр нэмэгдүүлэх боломжтой эсэхэд шууд нөлөөлнө.
Монголбанкны мэдээллээр 2026 оны наймдугаар сарын байдлаар шинээр олгосон зээлийн жигнэсэн дундаж хүү 17.0 хувь байв. Үүний зэрэгцээ банкны салбарын чанаргүй зээлийн хэмжээ 2.3 их наяд төгрөг буюу нийт зээлийн 5.1 хувьд хүрч, чанаргүй зээлийг шүүхийн журмаар барагдуулахад дунджаар 6.2 жил зарцуулж байгааг Монголбанк мэдээлсэн. Ийм нөхцөл нь банкны хөрөнгө, санхүүжилтийн өртөг болон шинээр зээл олгох боломжид нөлөөлж болзошгүй. Гэхдээ зээлийн хүүгийн түвшнийг зөвхөн энэ хүчин зүйлээр тайлбарлаж болохгүй.
Энгийн жишээ авъя. Аж ахуйн нэгж 100 сая төгрөгийг жилийн 20 хувийн хүүтэй зээлсэн гэж үзвэл жилийн хүүгийн зардал 20 сая төгрөг болно. Татварын шинэчлэлээс бодитоор 5 сая төгрөгийн хэмнэлт бий болсон ч уг хэмнэлт хүүгийн зардлыг бүрэн нөхөхгүй. Энэ бол зөвхөн тайлбарлах зориулалттай жишээ бөгөөд бодит үр дүн нь тухайн аж ахуйн нэгжийн татварын суурь, ашиг, хөнгөлөлт эдлэх нөхцөлөөс хамаарна.
Тиймээс татвар бууруулах нь бизнесийг дэмжих ч санхүүжилтийн өртөг өндөр, зээл авах боломж хязгаарлагдмал хэвээр бол татварын шинэчлэлийн үр өгөөж хөрөнгө оруулалт, ажлын байр, үйлдвэрлэлийн өсөлтөд бүрэн хүрэхгүй байж болно.
-Тэгвэл зээлийн хүүг бууруулахын тулд ямар арга хэмжээ авах ёстой юм?
-Зээлийн хүүг захиргааны шийдвэрээр шууд бууруулахыг шаардахаас илүүтэй, хүүг бүрдүүлж байгаа зардал, эрсдэлийг бууруулах бодит арга хэмжээ авах нь чухал.
Монголбанкны шинжилгээгээр 2026 оны эхний улиралд банкны зээлийн хүүгийн бүрэлдэхүүнд эх үүсвэрийн зардал 53.7 хувь, ашиг 20.5 хувь, үйл ажиллагааны зардал 11.2 хувь, зээлийн эрсдэлийн сангийн зардал 9.3 хувийг тус тус эзэлж байв. Энэ нь зээлийн хүүг бууруулах асуудал зөвхөн нэг хүчин зүйлээс хамаарахгүйг харуулж байна. Иймээс дараах арга хэмжээг авч хэрэгжүүлэх шаардлагатай.
Нэгдүгээрт, жижиг, дунд бизнесийн зээлийн бодит өртгийг ил тод болгох хэрэгтэй. Зөвхөн зарласан хүү бус, зээлийн шимтгэл, барьцааны шаардлага, хугацаа, зээл хүссэн бизнес эрхлэгчдийн хэдэн хувь нь санхүүжилт авч байгааг салбарын ангиллаар гаргах нь зүйтэй.
Хоёрдугаарт, чанаргүй зээлийг барагдуулах тогтолцоог сайжруулах шаардлагатай. Зээл, барьцаа хөрөнгийн маргаан удаан үргэлжлэх тусам банкны хөрөнгө эргэлтэд орохгүй, эрсдэлийн зардал нэмэгдэх боломжтой. Монголбанк 2027 оны мөнгөний бодлогын үндсэн чиглэлийн төсөлдөө чанаргүй активыг эдийн засгийн эргэлтэд оруулах тогтолцоо, актив удирдлагын мэргэшсэн байгууллага байгуулах эрх зүйн орчныг бүрдүүлэх арга хэмжээг тусгасан. Эдгээрийн үр дүнг зээлийн өртөг болон бизнесийн санхүүжилтийн хүртээмжид хэрхэн нөлөөлснөөр нь хэмжих ёстой.
Гуравдугаарт, үр ашигтай үйлдвэрлэл, хөрөнгө оруулалтад чиглэсэн урт хугацааны санхүүжилтийг нэмэгдүүлэх хэрэгтэй. Зээлийн батлан даалт, эрсдэл хуваалцах механизм ашиглаж болох ч төсвийн дэмжлэгийг шалгууртай, ил тод олгож, бодит үр дүнгээр нь үнэлэх шаардлагатай.
Дөрөвдүгээрт, инфляцыг тогтвортой бууруулах, төсвийн болон мөнгөний бодлогыг уялдуулах хэрэгтэй. Инфляцын дарамт өндөр хэвээр байвал зээлийн хүүг тогтвортой бууруулах боломж хязгаарлагдана. Гэхдээ зээлийн хүүг бууруулах бүх хариуцлагыг Монголбанканд дангаар нь үүрүүлж болохгүй. Төсвийн сахилга бат, санхүүгийн салбарын өрсөлдөөн, зээл төлөлтийн эрсдэл, бизнесийн орчны шинэчлэл мөн чухал.
-Татварын шинэчлэл бизнесийн өсөлтөд бодитоор нөлөөлөх эсэх нь хууль хүчин төгөлдөр мөрдөгдөж эхэлснээс хойш хэмжигдэж таарна?
-Татварын хөнгөлөлт, чөлөөлөлт олгосноор хэчнээн төгрөгийн татварын орлогоос татгалзсан гэдгээс гадна тэр мөнгөөр ямар үр дүн бий болгосныг хэмжих ёстой.
Үүнд бизнесийн хөрөнгө оруулалт нэмэгдсэн эсэх, шинэ ажлын байр бий болсон эсэх, үйлдвэрлэлийн бүтээмж өссөн эсэх, экспорт болон албан ёсны үйл ажиллагаа нэмэгдсэн эсэхийг хамруулах шаардлагатай. Мөн татварын хөнгөлөлт аваагүй ижил төстэй аж ахуйн нэгжүүдийн үзүүлэлттэй харьцуулж байж хөнгөлөлтийн бодит нэмэлт нөлөөг илүү зөв үнэлнэ.
Хэрэв татварын хөнгөлөлт олгосон ч хөрөнгө оруулалт, ажлын байр, бүтээмжид мэдэгдэхүйц өөрчлөлт гарахгүй бол уг арга хэмжээг үргэлжлүүлэх эсэхийг дахин авч үзэх хэрэгтэй.
Түүнчлэн бизнесийн өсөлтөд зээлийн хүүгээс гадна эрчим хүчний тасалдал, шатахуун, тээвэр логистикийн зардал, хэрэглэгчдийн худалдан авах чадвар, зөвшөөрөл болон зах зээлийн өрсөлдөөний нөхцөл нөлөөлдөг. Иймээс эдгээрийг хамтад нь үнэлэх шаардлагатай.
Татварын шинэчлэл нь бизнесийн мөнгөн урсгал, ашигт ажиллагааг сайжруулахад чиглэдэг бол санхүүжилтийн бодлого нь бизнес хөрөнгө оруулалт хийж, үйл ажиллагаагаа өргөжүүлэх боломжийг бүрдүүлдэг. Тиймээс татвар бууруулснаар асуудал бүрэн шийдэгдэхгүй, зээлийн хүүг бууруулснаар ч дангаараа бүх саад арилахгүй. Аль алиных нь үр дүнг хөрөнгө оруулалт, ажлын байр, бүтээмж, бизнесийн санхүүжилтийн хүртээмжээр хэмжих хэрэгтэй.
НЭГ УДАА ОРЖ ИРЭХ ОРЛОГООР БАЙНГЫН ЗАРДАЛ НЭМЭГДҮҮЛЖ БОЛОХГҮЙ
-Жишээ нь, Монгол Улс валютын нөөцөө нэмэгдүүлэхийн хэрээр төсвийн зарлагаа тэлж байна. Нөгөө талд иргэдийн бодит орлого, бизнесийн хөрөнгө оруулалт, ажлын байр, бүтээмжийн өсөлт болж хувирч чадахгүй байна гэсэн шүүмжлэл дагадаг. Өөрөөр хэлбэл, Төсөв, Мөнгөний бодлого өөр хоорондоо уялдаагүй байна гэдэгтэй санал нийлэх үү?
-Эдийн засгийн бодлогын үр дүнг зөвхөн валютын нөөц, төсвийн хэмжээ, эдийн засгийн өсөлтийн хувиар хэмжиж болохгүй. Тэр өсөлт иргэдийн амьдралд хэрхэн хүрч, хувийн хэвшилд ямар боломж бий болгож байгаагаар нь дүгнэх ёстой.
Монголбанкны мэдээллээр гадаад валютын албан нөөц 2026 оны есдүгээр сарын байдлаар 8.897 тэрбум ам.долларт хүрсэн. Энэ бол улсын гадаад төлбөрийн чадвар, валютын зах зээлийн тогтвортой байдлыг хамгаалахад чухал үзүүлэлт. Гэхдээ валютын нөөц нэмэгдсэнээр өрхийн орлого шууд өсөхгүй, бизнесийн зээл хямдрахгүй. Нөөц бол эдийн засгийн хамгаалалт болохоос иргэдийн амьжиргаа сайжирсны шууд баталгаа биш.
Нөгөө талаас, 2027 оны төсвийн төсөлд тэнцвэржүүлсэн орлогыг 41.28 их наяд төгрөг, нийт зарлага ба цэвэр зээлийг 43.586 их наяд төгрөг, төсвийн алдагдлыг 2.306 их наяд төгрөг буюу ДНБ-ий 2 хувьтай тэнцэхээр тооцсон. Зарлага өмнөх оноос 32.2 хувиар өсөхөөр байгаа нь эдийн засагт төрөөс чиглүүлэх мөнгөний хэмжээ нэлээд нэмэгдэж байгааг харуулж байна. Гэхдээ энэ зардал үйлдвэрлэлийн хүчин чадал, бүтээмжийг нэмэгдүүлэхгүйгээр зөвхөн эрэлтийг өсгөвөл үнийн дарамт бий болох эрсдэлтэй.
Үүнийг инфляц болон зээлийн нөхцөлтэй хамт авч үзэх хэрэгтэй. Монголбанк 2026 оны есдүгээр сарын 17-нд бодлогын хүүг 12.5 хувьд хэвээр хадгалсан бол есдүгээр сарын улсын инфляц 12.9 хувьд хүрсэн байна. Мөн наймдугаар сард шинээр олгосон зээлийн жигнэсэн дундаж хүү 17 хувь байв. Ийм өндөр өртөгтэй санхүүжилтийн нөхцөлд жижиг, дунд бизнес тоног төхөөрөмж худалдан авах, үйлдвэрлэлээ өргөжүүлэх, ажлын байр нэмэгдүүлэх шийдвэрээ хойшлуулах эрсдэлтэй.
Энд төсөв, мөнгөний бодлогын уялдааны асуудал гарч ирнэ. Засгийн газар цалин, тэтгэвэр нэмэх, татварын ачааллыг бууруулах замаар эдийн засгийн идэвхийг дэмжиж байхад Монголбанк инфляцыг хязгаарлахын тулд санхүүгийн нөхцөлийг хатуу барих шаардлагатай болж болно. Энэ нь өөрөө буруу гэсэн үг биш. Харин төсвийн зардал нийлүүлэлтийн хүчин чадлаас хурдан өсвөл инфляцын дарамт нэмэгдэж, түүнийг хязгаарлах бодлогын өртгийг бизнес, зээлдэгчид үүрэх эрсдэлтэй. Тиймээс инфляцын асуудлыг зөвхөн зээлийн хүүгээр шийдэх биш, хүнс, шатахуун, эрчим хүчний нийлүүлэлт болон төсвийн зарцуулалтын үр ашгийг зэрэг сайжруулах шаардлагатай.
Иймээс шийдэл нь валютын нөөцийг шууд зарцуулах, эсвэл Монголбанкнаас бодлогын хүүг нэн даруй бууруулахыг шаардахад биш. Харин төсвийн зарлагыг үр дүнтэй хөрөнгө оруулалтад чиглүүлж, үйлдвэрлэл, экспорт, эрчим хүч, тээврийн хүчин чадлыг нэмэгдүүлэхийн зэрэгцээ бизнесийн урт хугацаат санхүүжилтийн хүртээмжийг сайжруулахад оршино. Татварын хөнгөлөлт ч хөрөнгө оруулалт, ажлын байр, бүтээмжид ямар бодит үр дүн өгч байгаагаар үнэлэгдэх ёстой.
Эцсийн дүндээ бид эдийн засгийн өсөлт хэдэн хувьд хүрсэн, валютын нөөц хэдэн тэрбум ам.доллар болсон, төсвөөр хэчнээн их мөнгө зарцуулснаар амжилтаа хэмжих ёсгүй. Харин энэ өсөлт иргэдийн худалдан авах чадварыг нэмэгдүүлж, бизнесийн хөрөнгө оруулалтыг дэмжиж, ажлын байр бий болгож, бүтээмжийг өсгөж чадсан эсэхээр нь дүгнэх ёстой. Үүний тулд төсвийн зарцуулалт, мөнгөний бодлого, бизнесийн санхүүжилт, үйлдвэрлэлийн бодлого хоорондоо уялдаж, нэг зорилгод чиглэх шаардлагатай.
Эдийн засгийн бодлогын жинхэнэ үр дүн нь улсын нөөц, төсвийн хэмжээний өсөлтөөр бус, тэр өсөлт иргэдийн амьдралд хэрхэн мэдрэгдэж байгаагаар хэмжигдэнэ.
-Таныхаар хэмнэлтийг хаанаас эхлэх ёстой юм?
-Жил бүр л төрийн зардлыг танана, хэмнэнэ гэж ярьдаг. Гэтэл дараа жилийн төсвөө харахаар зардал нь дахиад л өссөн байдаг. Тэгэхээр асуух хэрэгтэй шүү дээ: өнгөрсөн жил хэмнэнэ гэсэн мөнгө хаачив, яг юуг хэмнэсэн юм бэ? гэж. Эхлээд нэг судалгааны зөвлөмжөөс эшилье.
Нээлттэй нийгэм форумын дэргэдэх Эдийн засгийн хараат бус, мэргэжлийн зөвлөлийн 2026 оны аравдугаар сарын 5-ны дүгнэлтэд 2027 оны төсвийн төсөл нь батлагдсан төсвийн хүрээний мэдэгдлээс 7.1 их наяд төгрөгөөр давсан байгааг онцолсон. Түүнчлэн нэг удаагийн 6.71 их наяд төгрөгийн ногдол ашгийн орлогоор урсгал зардлаа тэлэх нь ирээдүйн төсөвт эрсдэл үүсгэж болзошгүйг анхааруулжээ.
Нэг удаа орж ирэх орлогоор байнгын зардал нэмэгдүүлж болохгүй. Бас олон шинэ төсөл эхлүүлэхээсээ өмнө өмнө эхэлсэн төслүүдээ дуусгаж, зарцуулсан мөнгөөрөө ямар үр дүн гаргаснаа тайлагнах ёстой. Тиймээс шинэ зардал нэмэх бүрд үндэслэл, санхүүжилт, хүрэх үр дүнг нь нотолдог, хэмнэлт амласан бол бодитоор хэдэн төгрөг хэмнэснээ тайлагнадаг тогтолцоо хэрэгтэй.
Гол асуудал нь орлого нэмэгдэхээр зарлагаа дагаад өсгөдөг, харин өмнө нь зарцуулсан мөнгөөр ямар үр дүн гарсныг эргэж шалгадаггүйд байна. Шинэ байгууллага, шинэ хөтөлбөр нэмэх амархан, харин хэрэггүй зардлаа зогсоохдоо хойрго байдаг.
Тиймээс бүх зардлыг хавтгайруулж танах биш, давхардсан бүтэц, үр ашиггүй хөтөлбөрөө цэгцлэх хэрэгтэй. Төр мөнгө зарцуулснаа биш, тэр мөнгөөр юу бүтээснээ тайлагнадаг болох ёстой. Хэмнэлт гэдэг нь бага мөнгө зарцуулахдаа биш, бага зардлаар илүү сайн үр дүн гаргахдаа байгаа юм.
Ярилцсанд баярлалаа.
С.Гандөл