С.Магнайсүрэн: Эдийн засгийн нөхцөл байдлаас хамаарсан зарим сорилт тулгарч болзошгүй
С.Магнайсүрэн: Эдийн засгийн нөхцөл байдлаас хамаарсан зарим сорилт тулгарч болзошгүй
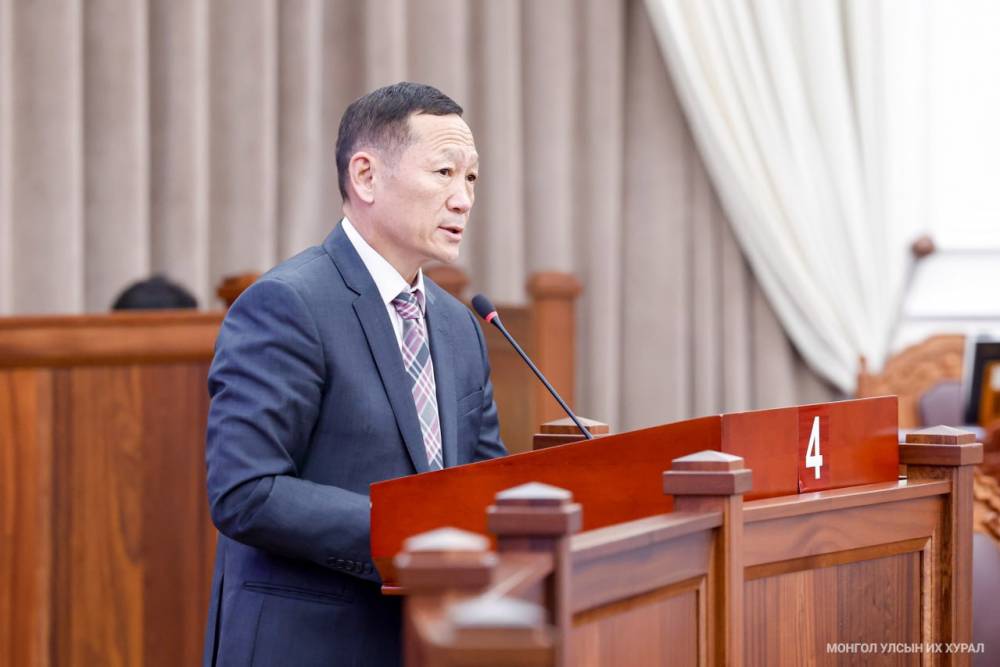
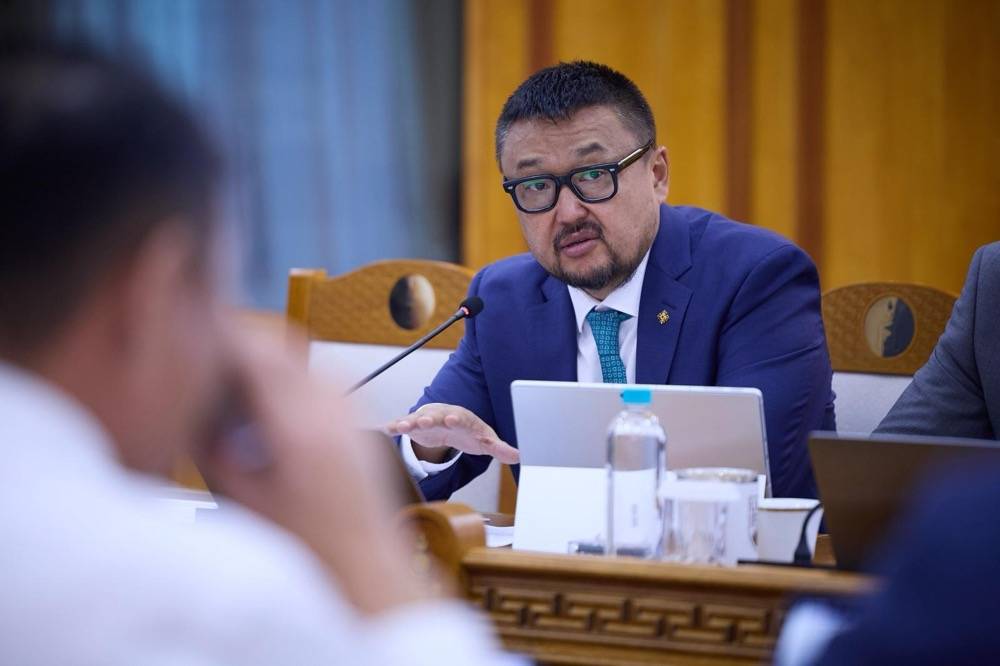
Монгол Улсын 2027 оны төсвийн тухай хуулийн төслүүдэд өгсөн аудитын дүгнэлтийг Монгол Улсын Ерөнхий аудитор С.Магнайсүрэн танилцууллаа.
Монгол Улсын 2027 оны нэгдсэн төсвийн төсөл нь Төсвийн тогтвортой байдлын тухай хуулийн 6 дугаар зүйлд заасан тусгай шаардлагуудыг хангаж, Үндэсний аюулгүй байдлын үзэл баримтлал, урт, дунд хугацааны хөгжлийн бодлогын зорилтыг хэрэгжүүлэхэд чиглэсэн байгааг аудитын дүгнэлтэд дурдаад, гадаад зах зээлийн нөлөөлөл, экспорт, импортын гол нэр төрлийн бүтээгдэхүүн, газрын тос, уул уурхайн бүтээгдэхүүний эрэлт, нийлүүлэлт болон манай улсын худалдааны түнш орнуудын эдийн засгийн нөхцөл байдлаас хамаарсан зарим сорилт тулгарч болзошгүйг анхааруулсан байна.
Мөн дунд хугацааны төсвийн хүрээний мэдэгдэлд өөрчлөлт оруулахаар хуулийн төсөл өргөн мэдүүлсэн нь Төсвийн тогтвортой байдлын тухай хуулийн зорилт хангагдахгүй байх, ач холбогдол нь буурах, төсвийн тогтвортой байдлыг хангах зарчим алдагдаж болзошгүйг тэмдэглэжээ. Түүнчлэн төсвийн төсөл нь Төсвийн тухай хуульд заасан шаардлагуудыг зарчмын хувьд хангаж байгаа боловч төсвийн зарлагын өсөлт, урсгал зардлын хэмжээ ДНБ-ий 30 хувийн хязгаарт ойртсон, орлогын өсөлтөд уул уурхай болон төрийн өмчит компаниудын ногдол ашиг өндөр нөлөөтэй байгаа нь төсвийн тогтвортой байдал, зохистой удирдлагад эрсдэл учруулж болзошгүй гэжээ.
Түүнчлэн түүхий эдийн мөчлөг, гадаад зах зээлийн нөхцөл байдлаас хамаарч төсвийн орлого тасрах, эх үүсвэрийн дутагдлыг дараа жилийн татвараас урьдчилан төвлөрүүлэх эрсдэл үүсэж болзошгүйг анхаарах шаардлагатайг онцолсон байна. Цалин, тэтгэвэр нэмэх нь өрхийн орлого, эдийн засгийн дотоод эргэлтийг дэмжих боловч эрэлтээс шалтгаалсан инфляцыг өдөөх эрсдэлтэй тул үнийн өсөлтөөс иргэд, аж ахуйн нэгжийг хамгаалах үүднээс стратегийн зарим бүтээгдэхүүний нөөцийг тогтворжуулах шаардлагатайг тэмдэглэжээ. Мөн төсвийн зарлага өмнөх оныхоос 32.2 хувиар нэмэгдэж, хөрөнгө оруулалт, хөгжлийн бодлогыг хэрэгжүүлэх санхүүгийн орон зайг хязгаарлахаар байгааг анхаарах шаардлагатайг онцолсон байна.
Зардлыг бууруулах зарим боломж байгааг Ерөнхий аудитор С.Магнайсүрэн дүгнэлтдээ мөн тэмдэглэж, зарим төсөл, арга хэмжээний төсвийг хүрэх үр дүнтэй уялдуулаагүй, өмнөх жилийн төсвийг суурь болгон өсөн нэмэгдэх байдлаар төлөвлөдөг алдаа, дутагдал байгааг анхаарууллаа.
Төсөл, арга хэмжээний шинжилгээг бүрэн хийгээгүй, үндэслэл, тооцоо дутмаг, хэрэгцээ, шаардлагыг бүрэн үнэлээгүй, үр ашгийг хэмжигдэхүйц байдлаар дүгнээгүй зэрэг нь тэдгээрийг тодорхойлж, ач холбогдлоор нь эрэмбэлэх боломжийг хязгаарлаж байгааг тэрбээр хэлэв. Мөн төсөвлөлтийн шаардлага хангахгүй барилга байгууламж, их засварын ажлуудыг төсөвт тусгасан алдаа, дутагдал байгааг санууллаа.
Барилга байгууламжийн хүчин чадлын жишиг үнэлгээ, төсөвт өртгийн өөрчлөлтийг тооцох аргачлалыг боловсронгуй болгож, эрх зүйн орчныг бүрдүүлэх, тоног төхөөрөмжийн төсөл, арга хэмжээний төлөвлөлтийг сайжруулах, техник, эдийн засгийн үндэслэл, зураг төсөл боловсруулах ажлын өртгийг бодитой, үндэслэлтэй тооцох, хяналтыг сайжруулах шаардлагатай гэж дүгнэжээ.